 热点


微信公众号
微信小程序

【摘要】 从低价走量到平价高质,蜜雪正在用一杯8元的鲜奶奶茶,完成自己的品牌迭代。
谁能想到,如今8块钱的蜜雪奶茶,也让消费者喝上了高端低温鲜奶。
在一杯平价奶茶里,直接现倒200毫升悦鲜活,当“国民平价天花板”撞上“商超鲜奶优等生”,看似画风不搭,却拼成了今年新茶饮最有意思的一场供应链合作。
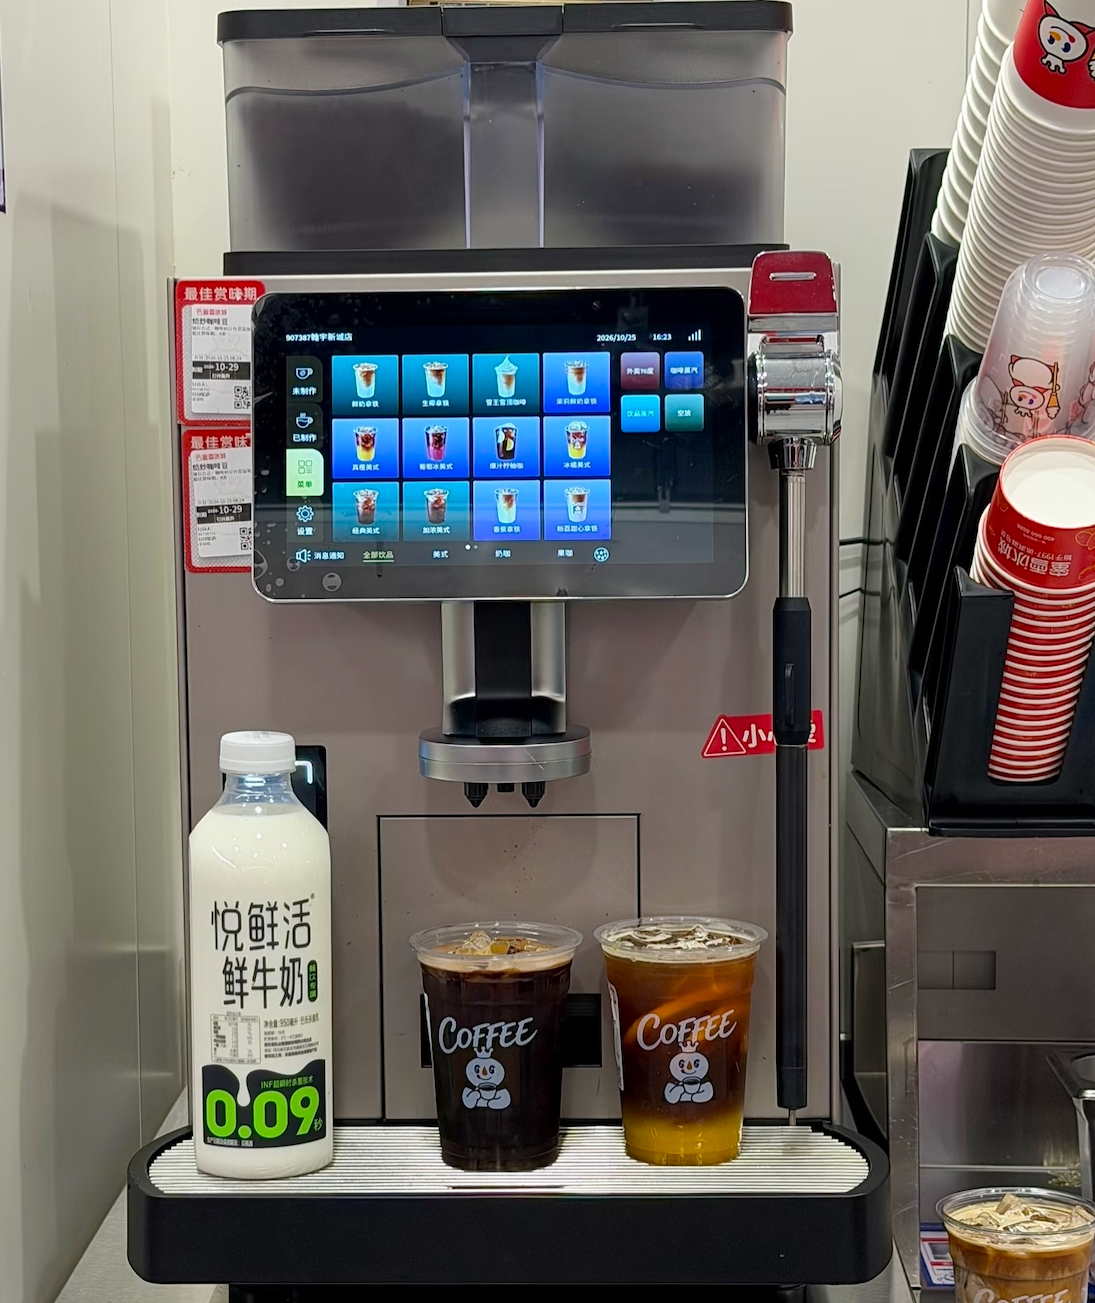
2026年10月27日,蜜雪冰城正式官宣和悦鲜活达成全面战略合作。这并不是吹噱头的短期联名,而是一场铺垫了两年的“长期抱团”:从2024年合资建雪王牧场、锁定上游奶源,到现在全面普及鲜奶基底、联合研发新品、打通全国冷链,蜜雪冰城的品质升级,这次是动真格的。
而这场高调升级的背后,却藏着蜜雪冰城最现实的焦虑:门店开遍全国,增长却跑不动了。
最新财报显示,2026上半年蜜雪冰城营收152.16亿元,同比仅增2.3%;净利润23.19亿元,同比下滑14.7%。另一边,它的全球门店逼近6.4万家,基本把能开的位置都开完了。
规模的红利已经见顶,蜜雪冰城需要找到新的增长点。
这个增长点,可能是“品质”。不止鲜奶升级,蜜雪最近一直在“偷偷变好”——咖啡升级现磨、果汁换成稳定冷冻果浆、椰乳全面冷链化……
一杯鲜奶奶茶,或许就是蜜雪冰城在存量市场里破局的一个切口。
01.雪王的增长,卡在“规模饱和”里
过去的蜜雪冰城,是妥妥的“躺赢模式”。
它的赚钱逻辑是,通过疯狂开店,靠供应链吃加盟商红利。门店越多,设备、原料销量越高,集团收入就越稳定。靠着低门槛、标准化、低客单价,蜜雪直接横扫下沉市场,做成全球门店最多的茶饮品牌。
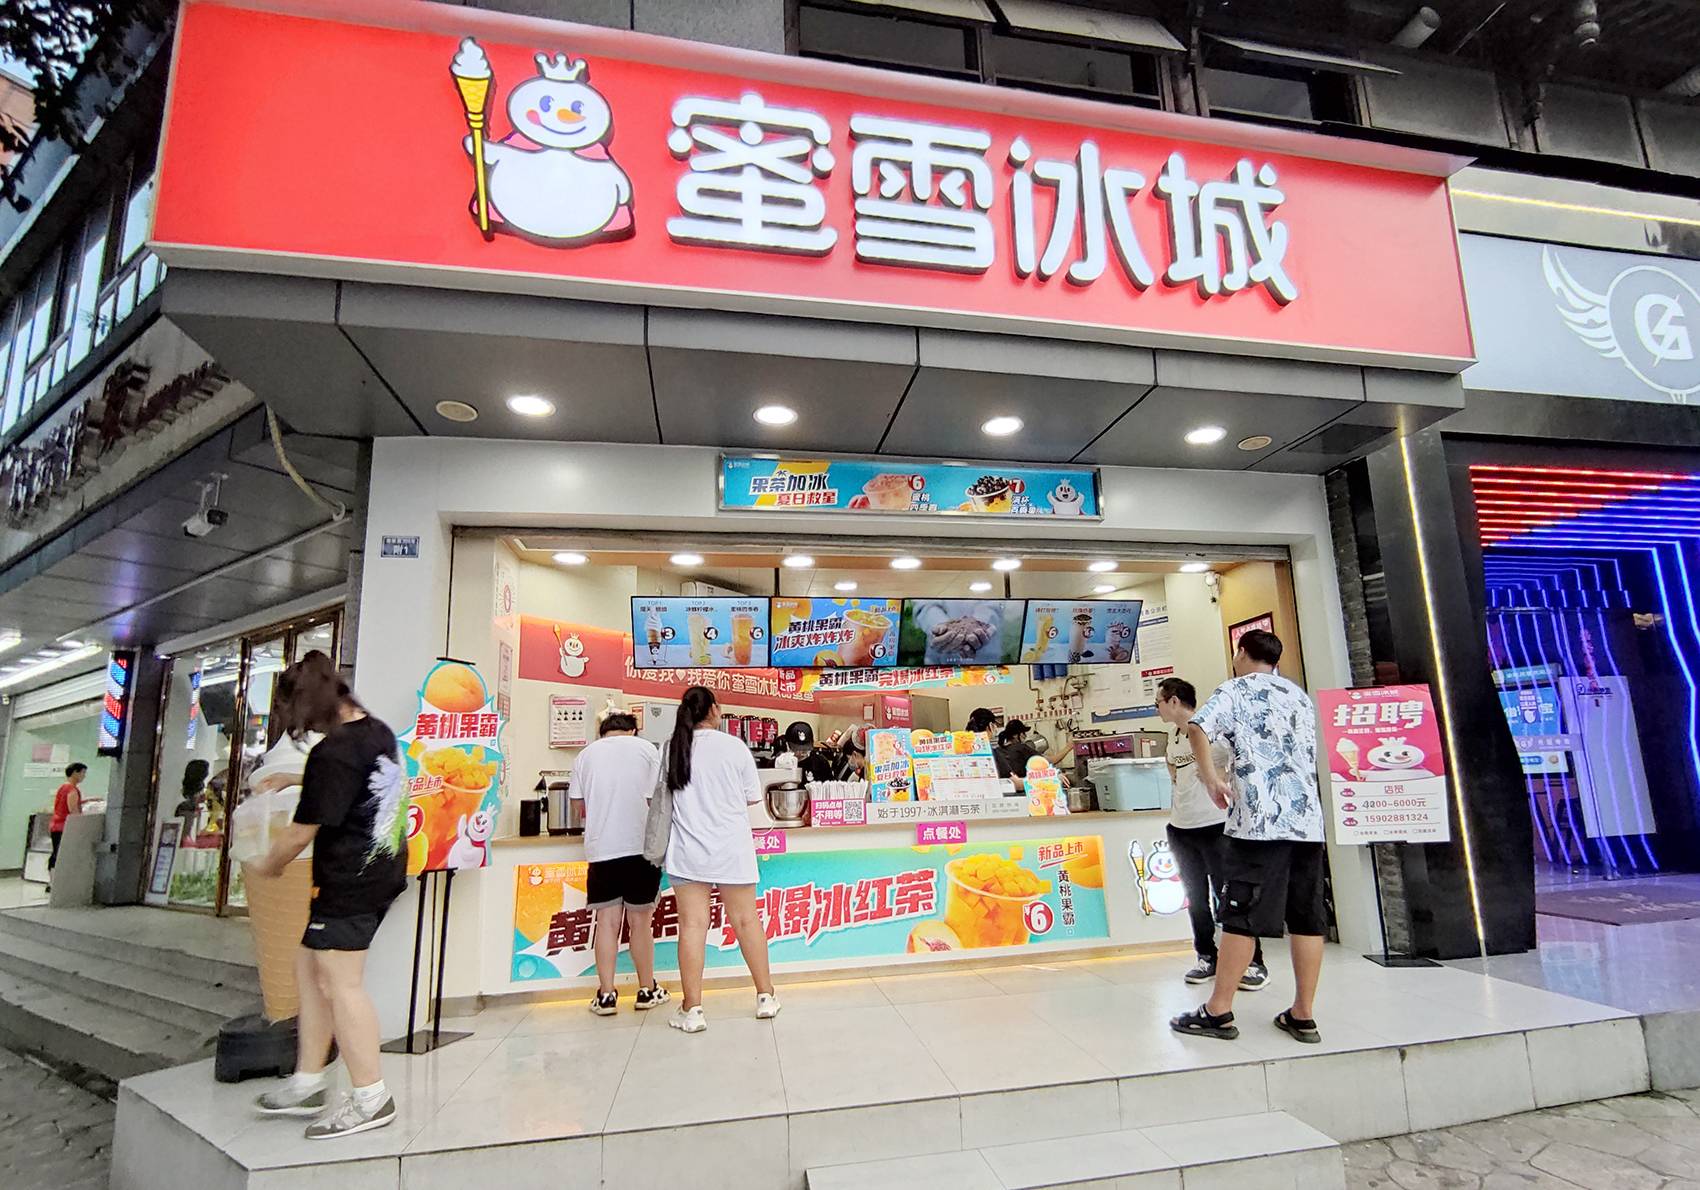
但水满则溢,当门店开到6.4万家,问题也随之而来。
第一,门店密度上升,带来的内部竞争在部分区域已经显现。县城、乡镇市场的蜜雪冰城门店数量增加后,既有门店之间的客流分流压力加大,老店经营更趋内卷,单店销量承压,依靠新店拉动整体增长的模式边际效益正在递减。
第二,增收不增利,利润被持续稀释。平价茶饮本就是薄利生意,利润空间有限,蜜雪又持续砸钱做冷链、供应链、品控研发,成本不断走高,直接导致营收微涨、利润大跌。
第三,品牌标签导致用户认知的迁移滞后。提起蜜雪,大众第一反应就是“便宜、量大”,随之而来的刻板印象就是“植脂末、一般般”。哪怕雪王IP全网刷屏、神曲洗脑全网,但品牌向“高价值、好口碑”的转化仍需产品体验支撑,对追求健康、高品质的年轻消费者,其认知重塑仍需要时间验证。
所以蜜雪的战略急转弯非常明确。鲜奶化升级、原料迭代、工艺升级,全部都是为了摆脱低价内卷,提高单店盈利,从而找一条新的增长出路。
02.鲜奶升级,不是营销噱头,是一笔精明的生意
很多人以为蜜雪换鲜奶是为了洗白口碑、上热搜。从商业账上看,这其实是一次精打细算——收入、成本、合作双方,都有各自的安排。
从收入端来看,蜜雪冰城的品质升级主打“加价可选”。蜜雪冰城鲜牛乳、幸运咖拿铁可以通过小额加价,将牛奶升级成悦鲜活版本,平价产品和原价体系保留,让价格敏感消费者和品质用户各取所需。
这种“平价基本盘+付费升级”的分层并非蜜雪首创,但把它系统化装进产品价格体系、同时稳住低客单价用户基本盘的,蜜雪在平价赛道里算走出了一条新路:短期优化订单结构,长期吸纳愿意为品质付费的新客。
不过,成本端才是真正的难点。低温鲜奶的采购价、冷链运输、冷藏设备、保质期损耗,每一项都高于常温原料;蜜雪大量门店在乡镇,冷链条件一般、客流不稳定,损耗是下沉门店的普遍痛点。
所以谁来为品质升级买单?
全线涨价会丢掉平价底色、总部全包又会拖累利润、加盟商全包更不现实。蜜雪冰城给出的方案是三方分摊:消费者付溢价、总部投基建、加盟商扛小额损耗。
三方各担其责、各有所得,避免单一环节被压垮,让品质升级在保平价与提品质之间更容易落地。
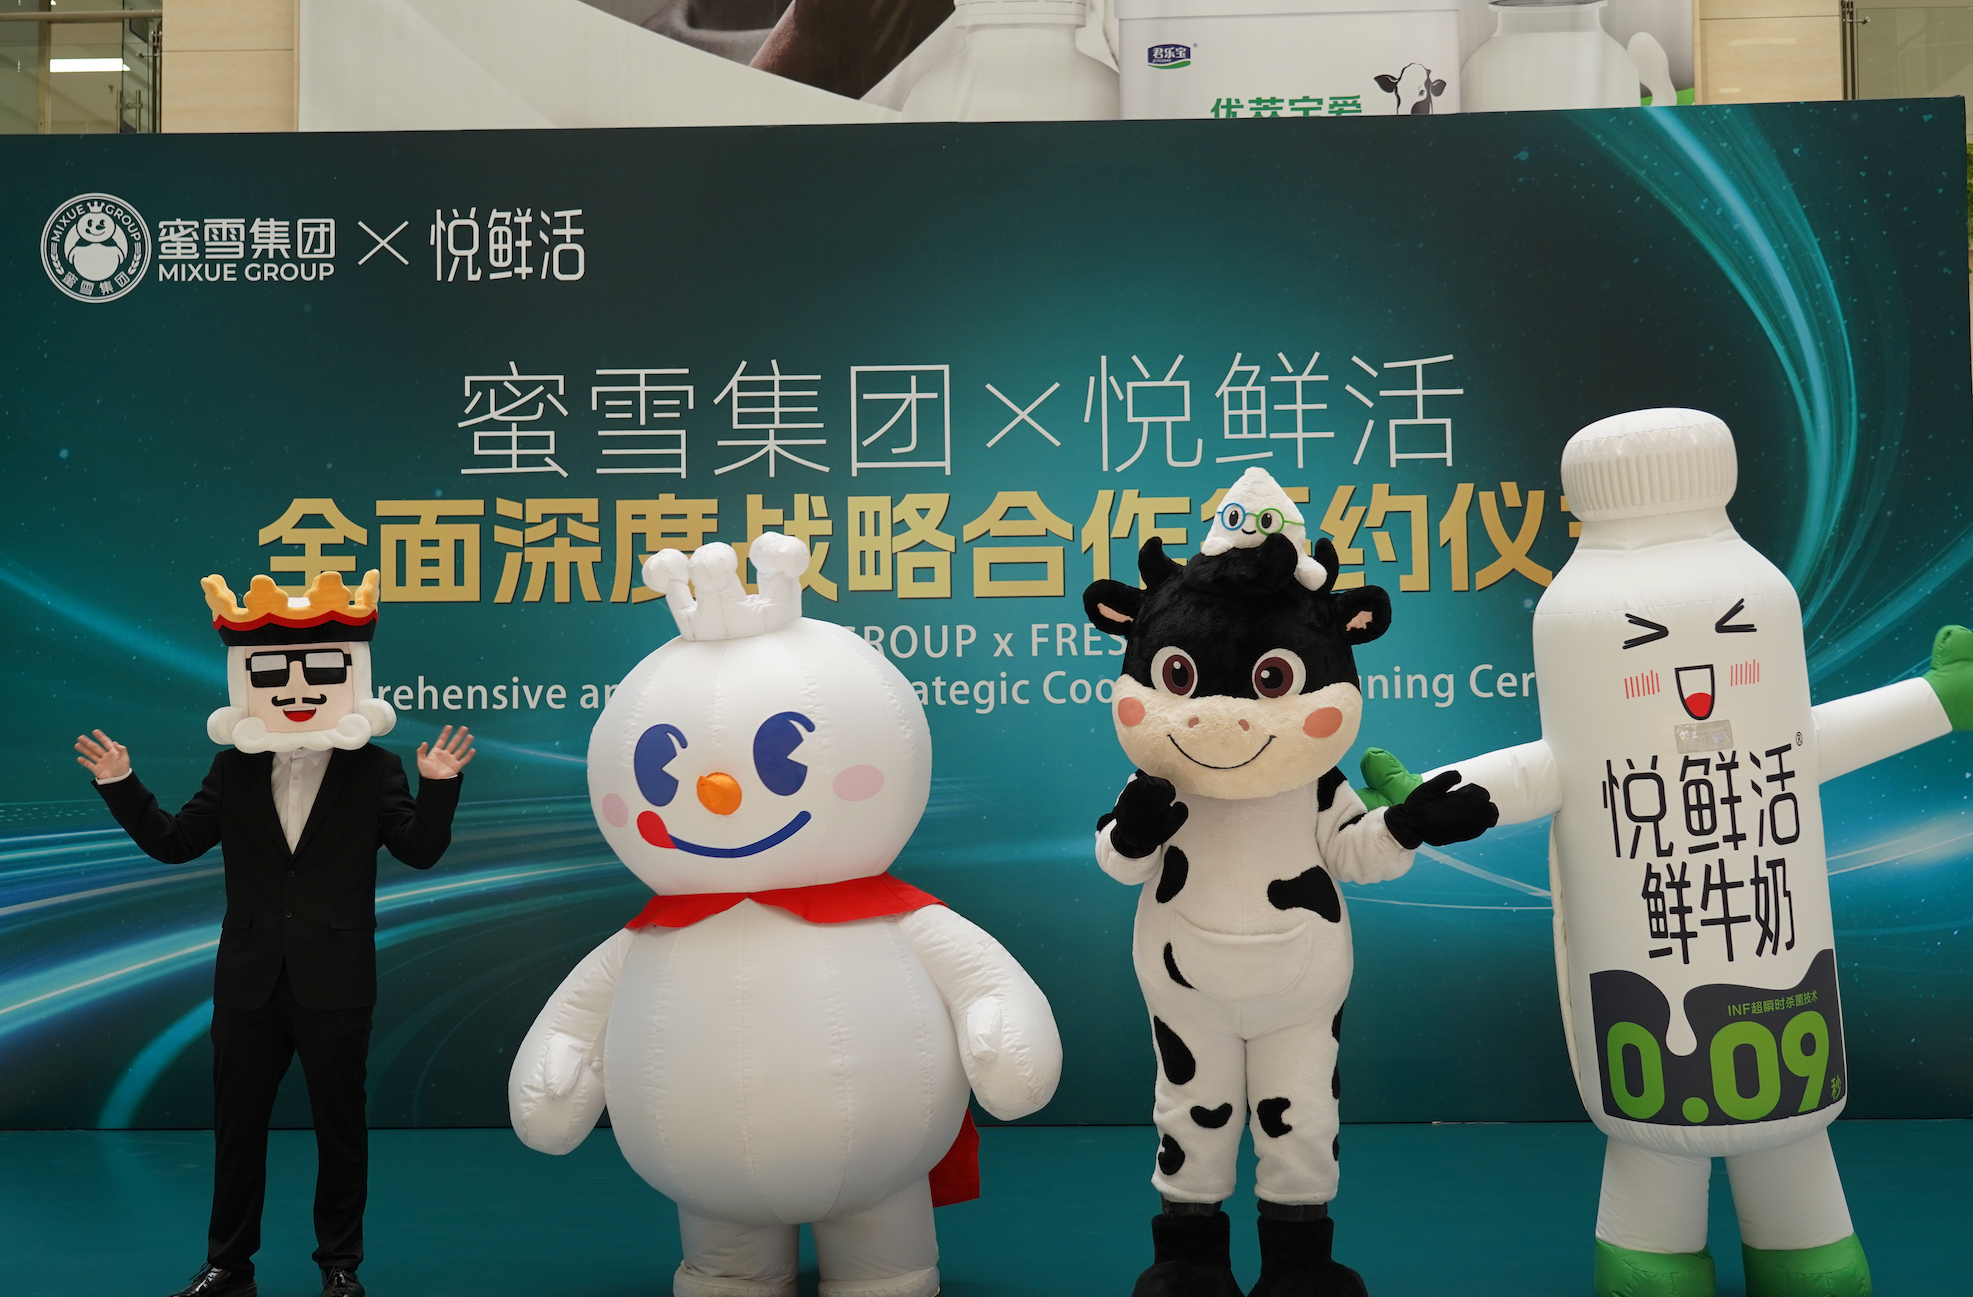
从另一个层面来看,这场合作的价值也是双向的。
对蜜雪冰城来说,开瓶现倒的悦鲜活提供了现成的传播素材,有助于撕掉“植脂末”旧标签;对悦鲜活来说,6万下沉门店是难得的国民教育场,低温鲜奶借此进入低线市场,也有机会反向带动商超零售。
说雪王“精明”,是因为账算得清、代价可控;但这笔账能否兑现成增长,要等门店数据说话。
这是蜜雪的问题,也是全行业的考题。
03.当同行集体卷原料,升级不再是加分项
行业的降温已经写进了数据里。
红餐产业研究院数据显示,2026年国内现制茶饮市场规模预计达2100亿元,同比增速仅7.3%,较2021年24.9%的峰值大幅滑落。门店端的收缩更为直接,窄门餐眼监测显示,截至2026年上半年,全国茶饮门店约38.31万家,过去一年净减少4.32万家,闭店数量超过11万家,行业闭店率升至16.2%。
当增量不再来自新开门店,品牌之间的竞争就只能从“谁开得更快”转向“谁留得住人”,原料因此成了少数看得见、说得清、消费者也愿意为之多付一点钱的差异点。
在这条路上,头部品牌早已各自卡位。
喜茶以“真牛乳、真茗茶”立身,古茗用自建冷链把鲜奶和短保原料送进97%的门店、做到“两日一配”,霸王茶姬则以“原叶鲜奶茶”把真奶做成品类标签。喜茶、乐乐茶等品牌,也早已轮番给“奶”做文章。
蜜雪冰城与多数同行的差异,不在“用不用鲜奶”,而在绑定方式。
多数品牌以采购制为主,鲜奶是阶段性卖点;蜜雪冰城则通过合资建牧场、绑定悦鲜活,把鲜奶写进产品标准和供应链底盘。这走得更前,但也意味着更高的成本刚性和更重的冷链负担——万店体量下的损耗控制,是这步棋真正的难点。
此外,先前围绕“冰勃朗”基底乳的测评风波,让不少消费者对“鲜奶”和“基底乳”的区别仍存疑虑。一方面,鲜奶升级推高采购、冷链和损耗成本,平价茶饮的涨价空间却极其有限;另一方面,品牌花大价钱的投入,能否换来持续复购和单店盈利,全行业都还在观察。
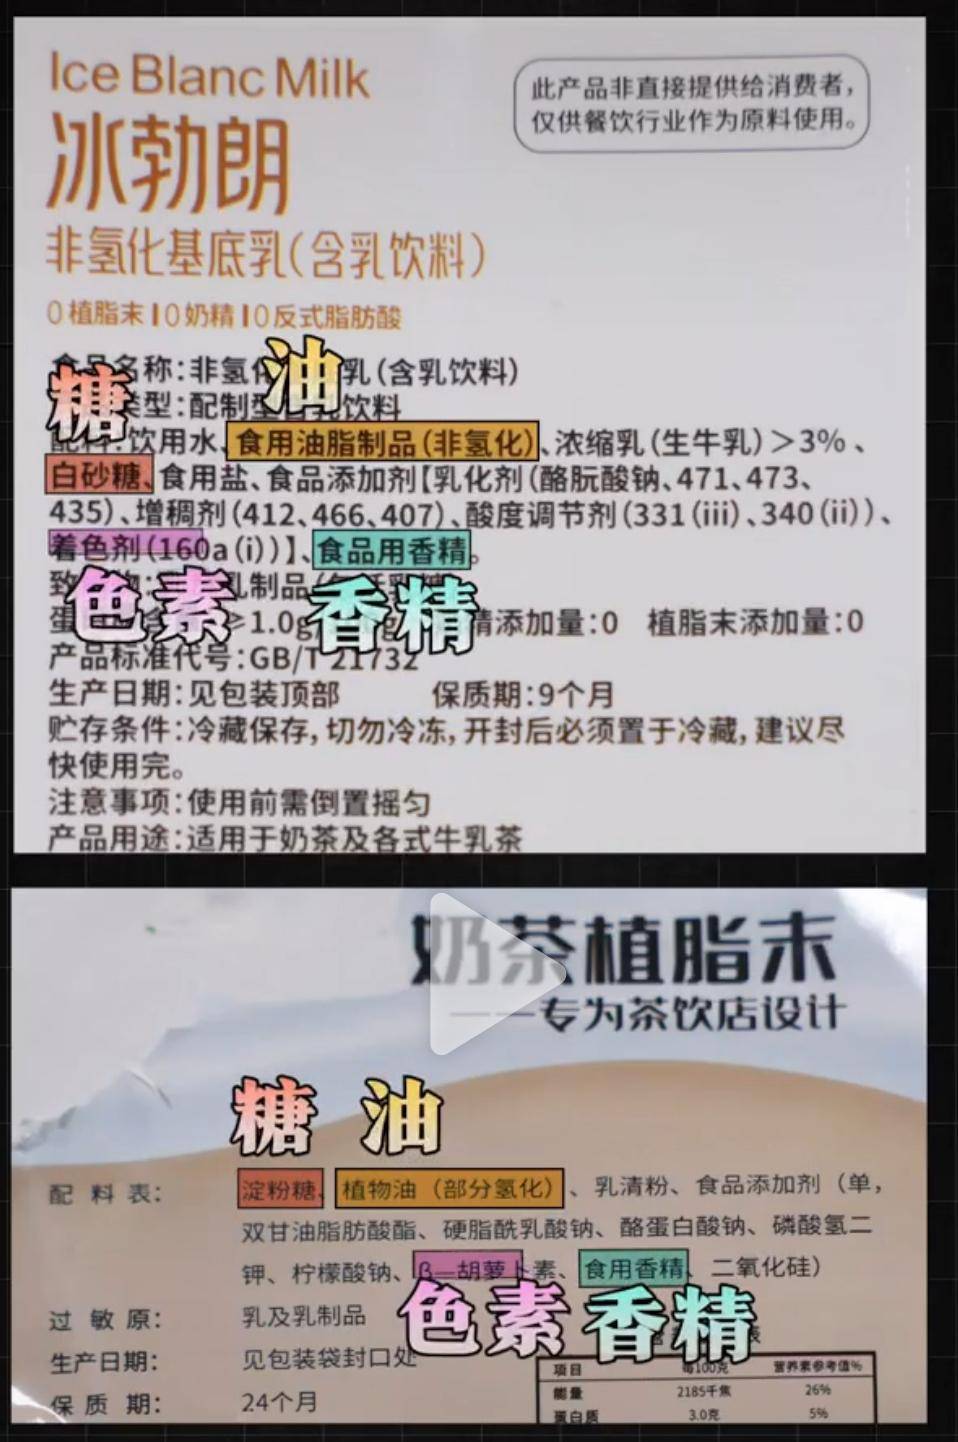
(图源网络)
如今,“用好原料”变成了茶饮赛道的入场券,竞争主战场正从营销转向供应链。蜜雪冰城这次绑定走在了前面,但最终兑现多少,还是要看单店盈利和加盟商收益。
04.结语
蜜雪牵手悦鲜活,看似只是一杯奶茶的用料升级,实则是平价茶饮的行业转折。
靠扩店躺赢的时代结束,精耕产品的时代来了。6.4万家门店的规模,是蜜雪的底气,也是它的最大枷锁。流量营销、IP玩梗、热点联名,只能带来一时热闹,救不了持续放缓的增长和利润压力。
真正能支撑品牌走远的,永远是产品和供应链。
从低价走量到平价高质,蜜雪正在用一杯8元的鲜奶奶茶,完成自己的品牌迭代。
 点赞 0
Morketing原创发布,未经授权请勿转载
 收藏 0
 转发
微信公众号
微信小程序


 公众号
 意见反馈

请先注册/登录后参与评论